个税计算器:逐月累计预扣与年终奖对比
这个工具适合估算居民个人在同一单位、全年每月收入和扣除相同的工资薪金预扣个税,也能对比全年一次性奖金单独计税或并入综合所得的结果。它不是报税工具,不覆盖所有收入类型和特殊任职情形。
输入什么,怎么看结果
- 打开 个税计算器,填写「税前月薪」「五险一金个人缴纳」「专项附加扣除」;
- 有全年一次性奖金时,填写「年终奖」,并选择「单独计税」或「并入综合所得」;
- 在「查看月份」选择月份,查看当月预扣个税、税后工资、累计所得适用税率和速算扣除数;
- 展开 查看 12 个月累计预扣明细,核对每月累计计税所得与当月预扣;
- 需要留档时,点 复制 复制当前结果。输入和计算在当前页面完成,不需要登录。
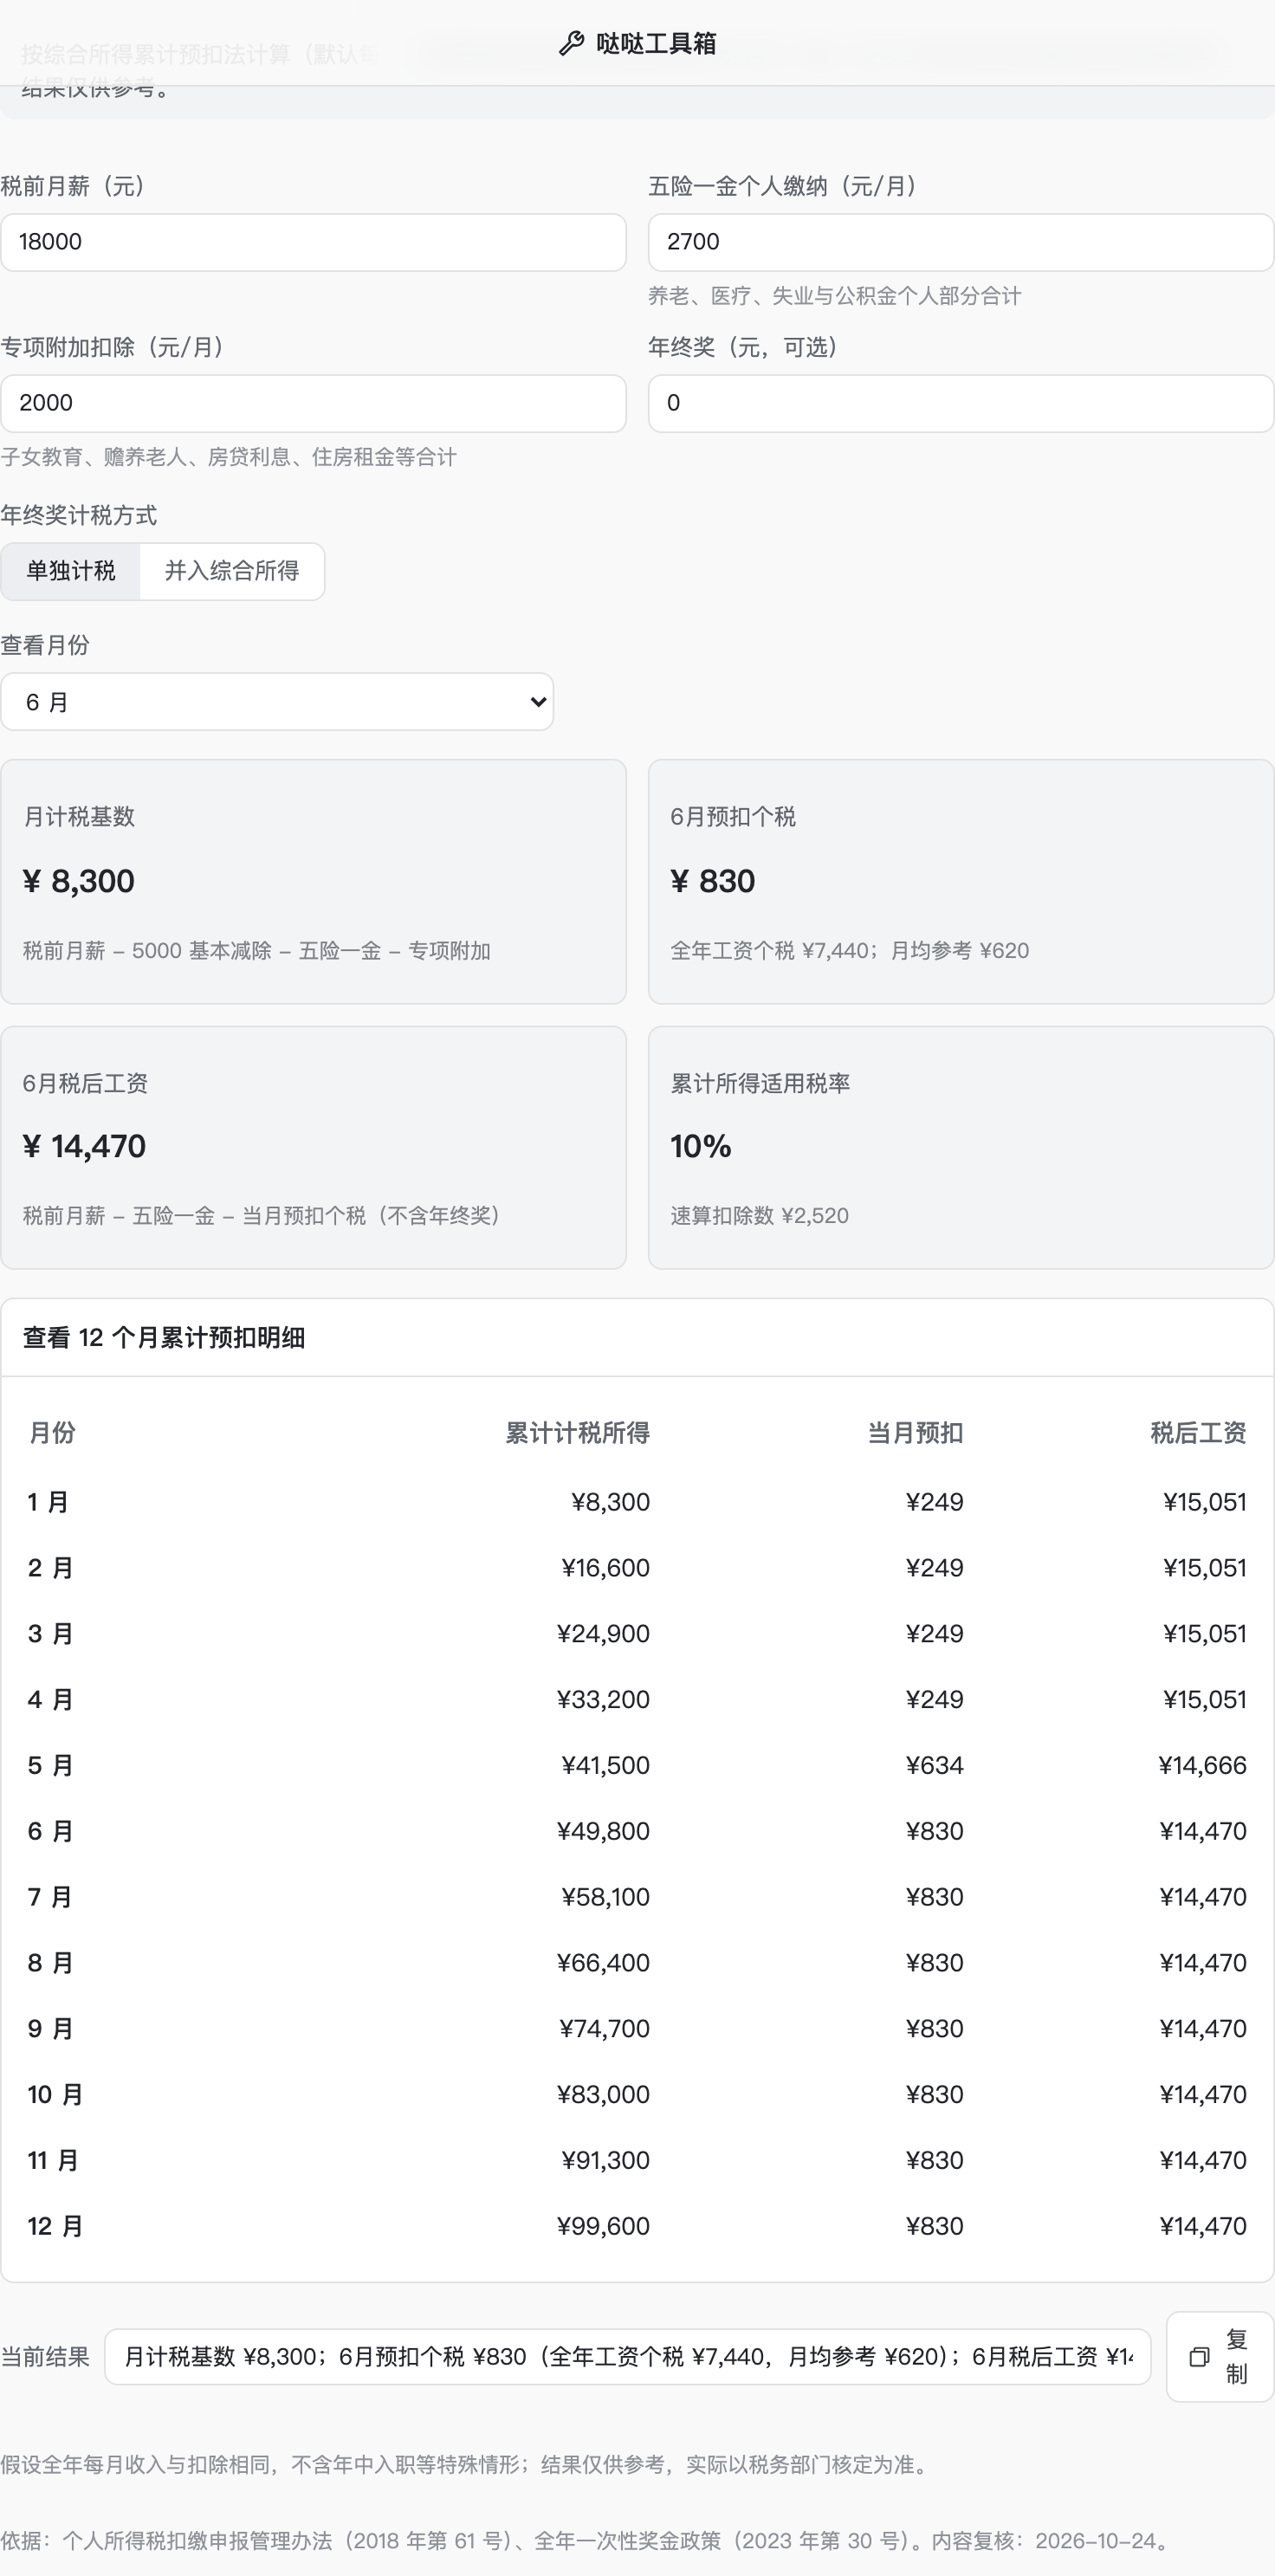
工具默认全年每月工资、五险一金和专项附加扣除都相同。年中入职、收入波动、多处任职、非居民个人、劳务报酬、经营所得、减免税、其他依法扣除和年度汇算不在当前计算范围内。
为什么按累计预扣,而不是每月单独算
国家税务总局公告 2018 年第 61 号规定,扣缴义务人向居民个人支付工资、薪金所得时,按累计预扣法计算预扣税款并按月申报。完整口径要用累计收入减去累计免税收入、累计减除费用、累计专项扣除、累计专项附加扣除和其他依法扣除,再计算累计税额并减去已预扣税额。
当前工具简化为每月输入相同,先得到:
每月计税基数 = max(0, 税前月薪 − 5000 元基本减除费用 − 五险一金个人缴纳 − 专项附加扣除)
第 N 月的累计计税所得是「每月计税基数 × N」,再按累计预扣率表计算累计税额。当月预扣额是累计税额减去此前月份已预扣税额;余额为负时,本期不按负数退税处理。
随着累计所得进入更高税率档,后几个月的预扣额可能增加。这是累计预扣的正常现象,不代表简单把某个月税额乘以 12 就能得到全年税额。
年终奖两种方式怎么比较
按照财政部、税务总局公告 2023 年第 30 号,符合条件的全年一次性奖金可以选择:
- 单独计税:用奖金除以 12 的数额确定按月换算税率和速算扣除数,再按「奖金 × 税率 − 速算扣除数」计算;
- 并入综合所得:把奖金并入当年综合所得计算。当前工具为便于对比,将并入的奖金计入 12 月累计所得。
页面会同时显示另一种方式的税额,方便比较。哪种更合适取决于全年收入与扣除情况。上述公告规定的政策执行期限至 2027 年 12 月 31 日;之后或存在特殊情形时,应查询税务部门最新规定。
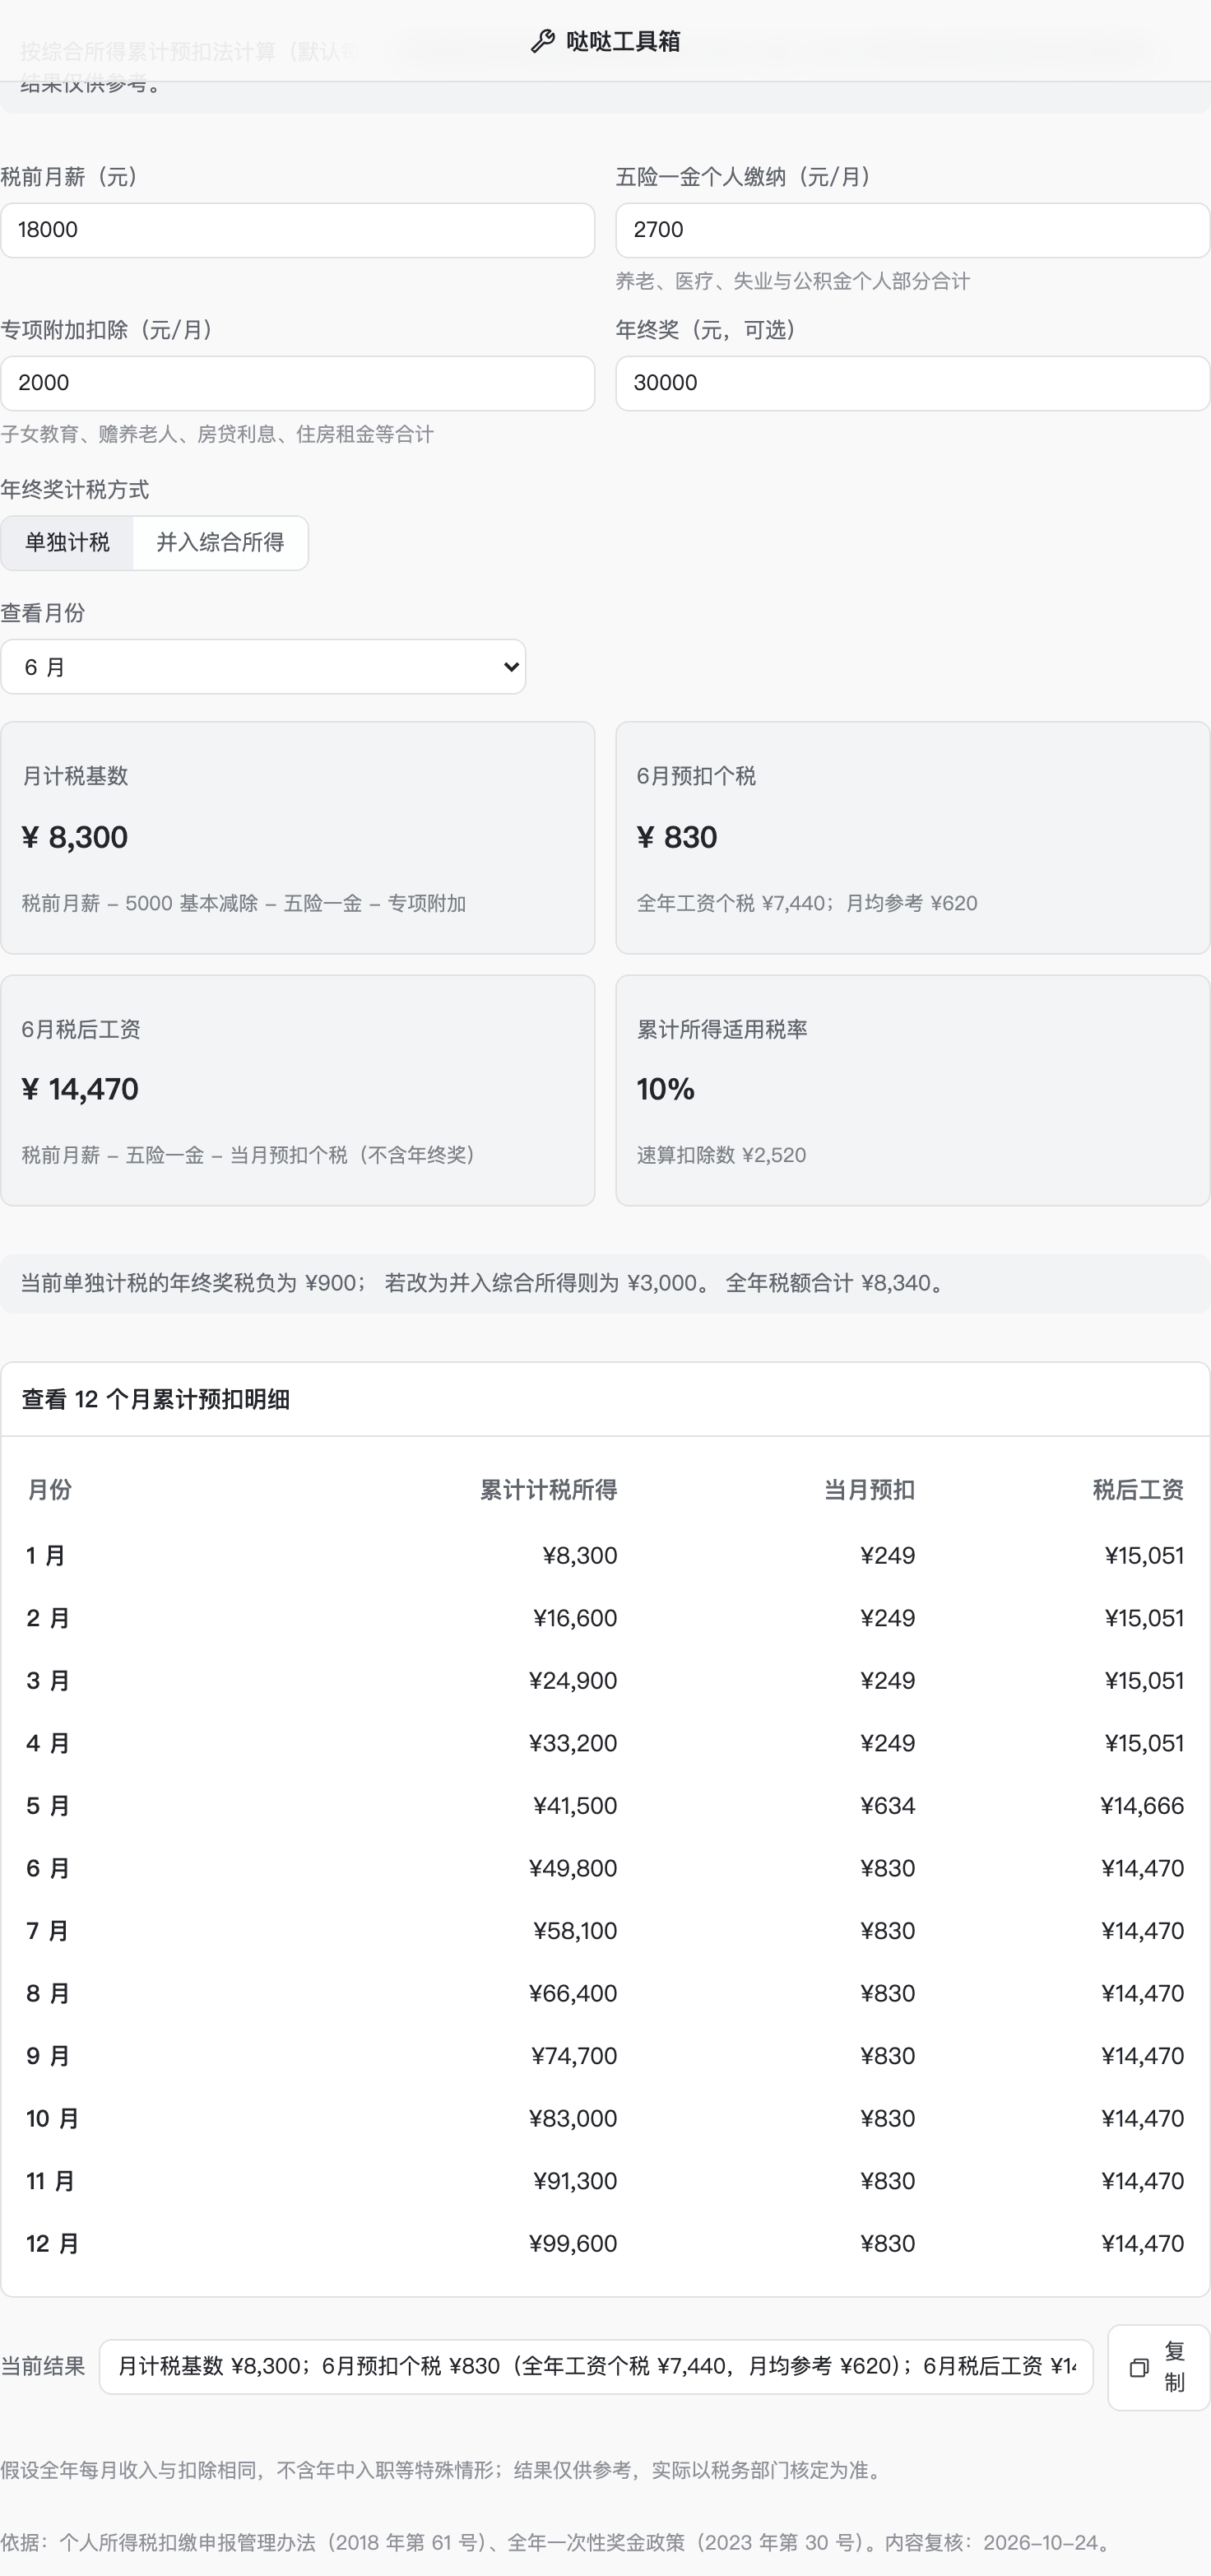
注:计算结果仅供参考,不作为扣缴申报或汇算清缴凭证。实际社保基数、专项附加扣除信息、奖金性质和申报口径,以工资条、扣缴义务人及税务部门数据为准。
官方政策来源
接下来做什么
- 了解本地计算与联网的区别:浏览器工具的联网与本地处理;
- 查看另一项有明确适用范围的办公工具:公文排版与 GB/T 9704-2012;
- 处理工资或报销 PDF 前先看版式限制:PDF 转 Word。